¿Qué hacer si una aseguradora rechaza una reclamación?
Seguro rechazado: conoce tus opciones reales si tu aseguradora niega una reclamación. Descubre pasos claros y consejos clave para reclamar.
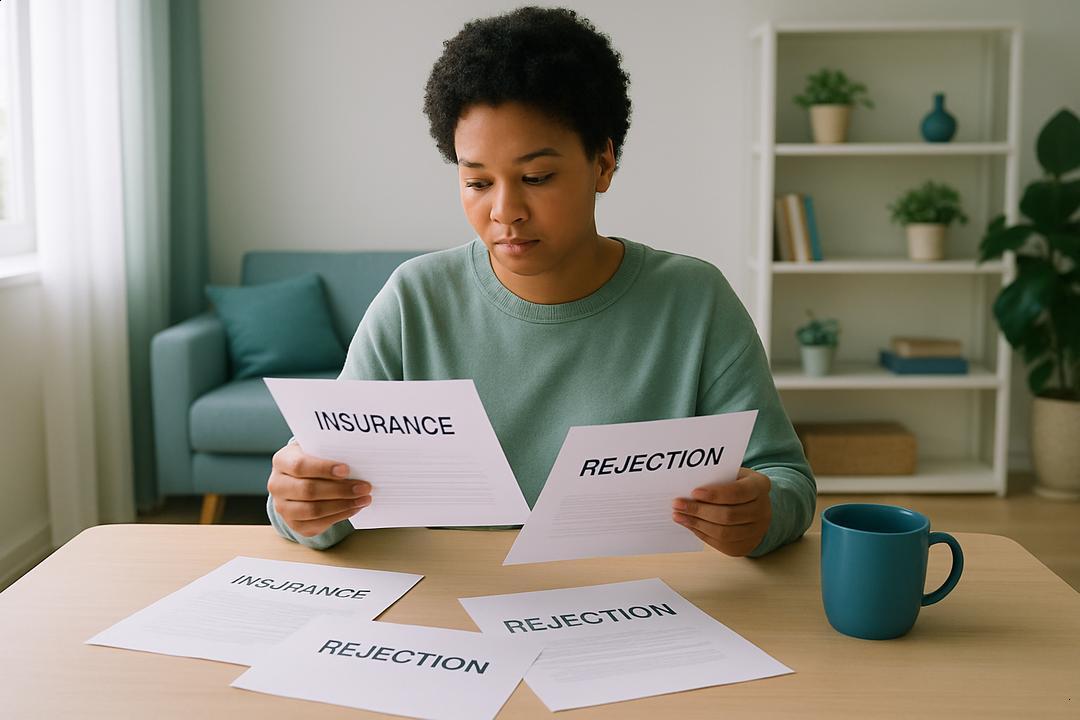
Pocas cosas frustran tanto como confiar en un seguro y, justo cuando más lo necesitas, recibir un “no” como respuesta. ¿Te suena? Descubrir que tu reclamación ha sido rechazada puede dejarte confundido por el papeleo y con la sensación de estar desprotegido.
En los últimos años, los rechazos de seguros se han vuelto tema de conversación entre muchas personas. Y no es un problema menor: informes recientes apuntan a que un porcentaje importante de reclamaciones, especialmente en el hogar, son rechazadas por motivos que a menudo generan dudas y preocupaciones. Por eso, el tema seguro rechazado aparece cada vez más en las búsquedas y preguntas de consumidores que quieren saber cuáles son sus derechos y opciones reales.
El problema es que la mayoría de los consejos que encuentras pasan por alto detalles clave. Muchos te sugieren simplemente insistir por teléfono o asumir el rechazo como definitivo, pero esto suele dejar de lado caminos útiles y herramientas legales que están a tu disposición.
En este artículo encontrarás una guía clara y honesta para entender por qué tu seguro puede rechazar tu reclamación, qué puedes hacer de inmediato, cómo reclamar paso a paso y cuáles son los errores más frecuentes que deberías evitar. Todo explicado de forma sencilla, con ejemplos y consejos prácticos que te ayudarán a tomar el control y defender tus derechos.
Por qué una aseguradora puede rechazar tu reclamación
Es muy común sentir frustración cuando tu aseguradora rechaza una reclamación. Entender los motivos detrás de esta decisión te puede ayudar a preparar mejor tu caso o evitar problemas futuros.
Causas más comunes de rechazo
Lo más habitual es que la aseguradora rechace tu reclamo porque encuentra algo en las condiciones que no encaja con lo que cubre el seguro. Muchos rechazos ocurren por daños preexistentes, porque la póliza ya venció o porque no se avisó a tiempo tras el incidente.
Según datos del sector, hasta un 22% de los siniestros de hogar terminan rechazados principalmente por estos motivos. Por ejemplo, si tuviste una fuga de agua antes de contratar el seguro y la reclamas después, eso cuenta como daño preexistente y suele estar fuera de cobertura. Otro caso común es esperar demasiado para avisar de un robo o accidente, lo que se llama aviso tardío.
Un consejo práctico: Siempre guarda facturas, fotos y cualquier evidencia del daño o incidente. Esto puede ser clave si necesitas defender tu reclamación.
Importancia de la letra pequeña en la póliza
La letra pequeña contiene detalles que pueden cambiar completamente lo que esperas del seguro. A veces hay muchas exclusiones o condiciones que no son fáciles de entender a simple vista.
Por ejemplo, una póliza puede decir que cubre daños por agua, pero excluir goteras si no se hizo mantenimiento previo. O bien, puede haber un límite muy bajo para el valor indemnizado en ciertos objetos y no queda claro en el resumen comercial.
Un buen consejo es leer atentamente todas las exclusiones y preguntar lo que no entiendas antes de firmar. Si ya tienes seguro, revisa la póliza una vez al año para no tener sorpresas si ocurre un siniestro. Entender bien la letra pequeña puede marcar la diferencia entre que tu reclamación sea aceptada o rechazada.
Primeros pasos tras un rechazo de seguro
Cuando recibes la carta de rechazo, lo peor que puedes hacer es dejar el tema ahí. Hay acciones concretas que puedes tomar para no quedarte con dudas o sin defensa.
Solicitar explicaciones formales y detalles
Lo primero es pedir, de manera formal y por escrito, una explicación clara de por qué rechazaron tu reclamación. Solicita la causa concreta, la cláusula de la póliza usada para negar el pago y los hechos en los que se basan.
Además, presenta tu reclamación ante el Servicio de Atención al Cliente de la aseguradora, con fechas, número de póliza, el importe y lo que quieres que resuelvan. Si eres consumidor y no te contestan o no te convencen, debes esperar un mes antes de acudir a la DGSFP, que supervisa a las aseguradoras en España. En 2024, las reclamaciones aumentaron más del 11% respecto al año anterior.
Un consejo sencillo: guarda copia de todo lo que envíes y recibas. Los correos electrónicos y cartas te pueden servir después.
Reunir pruebas: facturas, informes y peritajes
Reúne toda la documentación posible que justifique tu reclamación. Eso incluye la póliza, los recibos pagados, parte del siniestro, fotos con fecha, facturas y presupuestos, cualquier comunicación con la compañía, informes técnicos y testigos si los hubiese.
Por ejemplo, si tuviste una fuga de agua, un informe del fontanero y los recibos de reparación ayudan a demostrar los daños. En los seguros de hogar, muchos rechazos están ligados a la falta de pruebas claras o a diferencias en la valoración del daño.
Haz una cronología breve y clara para que sea fácil entender cuándo y cómo ocurrió todo. Tener los papeles ordenados te da fuerza en tu reclamación y evita perder tiempo con idas y vueltas innecesarias.
Cómo reclamar ante la aseguradora y organismos externos
Cuando una aseguradora no resuelve tu caso o rechaza tu reclamación, tienes caminos para seguir reclamando. Los pasos son sencillos, pero conviene ordenarlos para no perder tus derechos.
Presentar la reclamación por escrito
Debes enviar una reclamación escrita al Servicio de Atención al Cliente de la aseguradora. Incluye tu nombre, número de póliza, motivo del reclamo y toda la documentación que tengas: facturas, fotos, informes y el rechazo recibido.
Siempre guarda una copia de lo que envíes. A menudo hay que esperar hasta dos meses para la respuesta. Usar plantillas oficiales puede facilitar el proceso y asegurarse de que no falten datos importantes.
Por ejemplo, si tu compañía no cubre un daño que consideras dentro de la póliza, adjunta fotos claras, facturas y una explicación breve de los hechos.
Acudir al defensor del cliente y la vía de supervisión pública
Si la respuesta de la aseguradora no te convence o no contestan en plazo, puedes llevar tu caso al Defensor del Cliente de la entidad o a la Dirección General de Seguros y Fondos de Pensiones (DGSFP).
Estos organismos externos están para revisar casos en los que haya dudas, errores o posibles injusticias. Según estudios recientes, las reclamaciones con buenas pruebas suelen resolverse a favor del cliente.
Un consejo práctico: presenta todo de forma ordenada, con fechas y copias, para que resulte fácil revisar tu caso. No olvides revisar plazos y requisitos en las páginas oficiales antes de enviar la reclamación.
Consejos prácticos y errores que evitar
Evitar errores comunes y conocer algunos trucos simples puede ahorrarte tiempo y frustración si tu seguro ha sido rechazado. Muchas personas pasan por las mismas dudas, pero hay salidas.
Dudas comunes y conceptos erróneos
Mucha gente piensa que su seguro cubre cualquier daño o que basta con tener una póliza para estar protegido ante todo. Pero las condiciones y exclusiones marcan la diferencia y a veces no las leemos bien.
Un error típico es no fijarse en los plazos para reclamar o no reunir la documentación necesaria. Por ejemplo, en algunos casos los rechazos suceden porque alguien presenta la reclamación fuera de plazo o sin pruebas suficientes. Un consejo práctico es hacerte un archivo con todos los papeles importantes desde el primer día.
Cuándo buscar ayuda profesional o legal
Si no entiendes el motivo del rechazo o la aseguradora no responde en dos meses, puede ser hora de pedir ayuda. Un abogado, mediador o asociación de consumidores puede analizar tu caso y a veces negociar en tu nombre.
Esto también es útil si el lenguaje del contrato es complicado o si la reclamación trata sobre mucho dinero. Un ejemplo: una persona que llevó su caso a un mediador consiguió una solución más rápida que insistiendo por teléfono. No esperes demasiado si ves que el proceso se frena.