¿Cómo ahorrar dinero cuando el presupuesto es limitado?
Cómo ahorrar dinero en casa con poco presupuesto: consejos reales y fáciles para lograrlo aunque tus ingresos sean ajustados.
¿Alguna vez te has sentido como si el dinero desapareciera apenas llega a tu cuenta? Muchos vivimos el desafío de querer ahorrar, pero la realidad del día a día parece no dar tregua. Sobre todo si tu presupuesto es justo, encontrar margen para guardar algo puede sentirse casi imposible.
Ahorrar dinero es una preocupación creciente para familias y personas de ingresos limitados. La inflación y los imprevistos ponen a prueba cualquier bolsillo. Por eso, hablar de cómo ahorrar dinero va mucho más allá de recomendaciones genéricas: se trata de sobrevivir al mes sin angustia y construir algo de seguridad.
La mayoría de los consejos que circulan suelen ser poco realistas o difíciles de seguir. “Deja el café de la mañana”, “invierte en bolsa”, o “hazte experto en cupones”. Muchas de estas soluciones no encajan con los retos diarios de quienes viven con lo justo.
En este artículo te propongo algo distinto: estrategias probadas y adaptadas a tu realidad, pensadas para funcionar incluso si tu ingreso es bajo. Verás trucos prácticos para ahorrar, revisarás gastos sin dolor y aprenderás métodos que hacen la diferencia paso a paso. ¿Listo para darle un giro positivo a tus finanzas?
Revisa tus gastos y establece un presupuesto realista
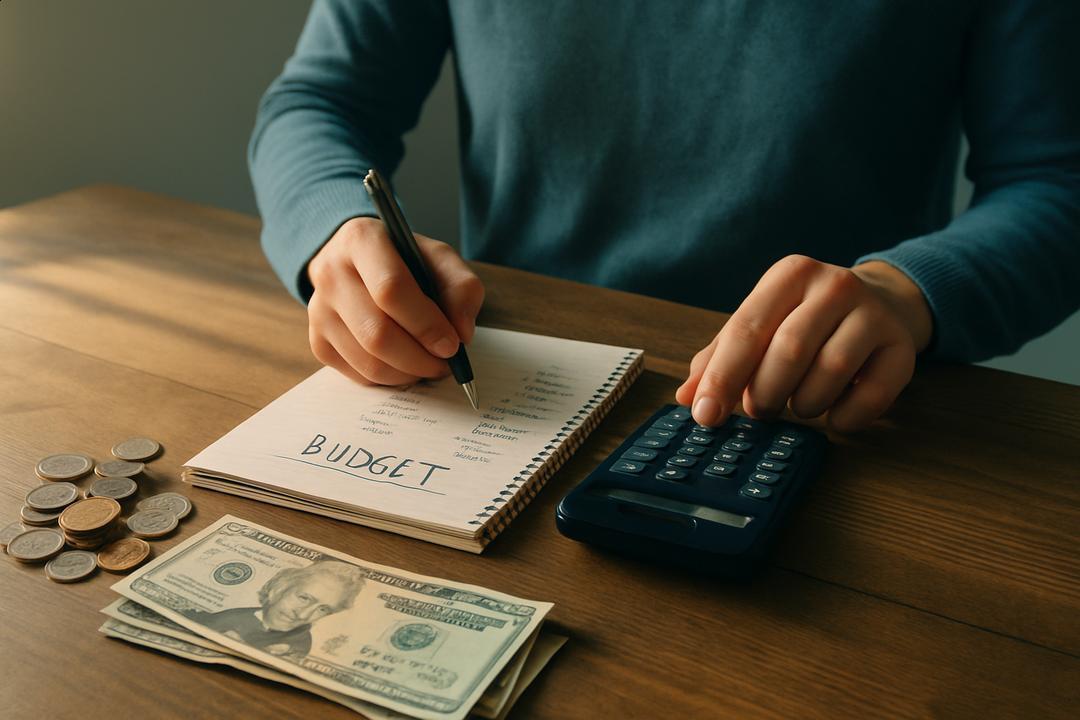
Tener control sobre tu dinero empieza por saber con claridad en qué lo gastas. Si nunca has revisado tus gastos de cerca, puede sorprenderte cuánto se va en pequeños pagos diarios. Un presupuesto realista no significa dejar de vivir, sino tomar el control y hacer pequeños cambios con impacto.
Cómo registrar tus gastos sin esfuerzo
Anotar cada gasto es la mejor forma de entender a dónde se va tu dinero. Puedes hacerlo con una libreta, una hoja de cálculo o usando una app en tu teléfono. Lo importante es que el registro sea completo y sencillo, para que puedas mantener el hábito todos los días sin que se vuelva una carga.
Mucha gente se da cuenta de fugas de dinero al registrar todo lo que gasta durante una semana. Por ejemplo, un café de camino al trabajo todos los días podría sumar hasta 600 pesos al mes, un gasto que quizás no notabas. Intenta guardar los recibos o hacer una nota rápida en el momento de cada compra.
Una práctica recomendada es revisar tus registros cada fin de semana. Así puedes tomar decisiones antes de que termine el mes y ajustar tu presupuesto sobre la marcha.
Identifica gastos prescindibles sin sacrificar calidad de vida
La clave está en reconocer qué gastos realmente no necesitas y cuáles sí te aportan bienestar. Empieza revisando servicios y suscripciones que ya no uses o de los que puedas prescindir. Muchas personas encuentran que pagan por varias plataformas de streaming o apps que casi no usan.
Antes de eliminar cualquier gasto, haz una lista de prioridades. Decide qué actividades o gustos pequeños puedes mantener y en cuáles puedes reducir o buscar alternativas. Un consejo útil es aplicar la regla de esperar 24 horas antes de hacer compras no esenciales, para evitar compras impulsivas.
Los expertos sugieren que recortar varios gastos pequeños suele ser menos doloroso que eliminar uno grande. Esto te permite avanzar sin sentir que pierdes calidad de vida. Si encuentras alguna “fuga” de dinero, trata de sustituir ese gasto por una versión más económica antes de quitarlo por completo.
Métodos de ahorro sencillos que realmente funcionan
Ahorrar no requiere fórmulas complicadas ni grandes sacrificios. Hay métodos sencillos pensados para que puedas empezar incluso si tu ingreso es bajo. Lo fundamental es elegir una técnica fácil de seguir y mantener en el tiempo.
Aplicar el método 50/30/20 con poco ingreso
El método 50/30/20 consiste en dividir tu ingreso después de impuestos así: 50% para necesidades, 30% para deseos y 20% para ahorro o pago de deudas. Esta regla es sencilla y flexible, por lo que puedes adaptarla si tu situación lo exige.
Por ejemplo, si ganas 1,000 al mes, 500 serían para necesidades (como vivienda y comida), 300 para deseos (salidas, gustos) y 200 para ahorrar o pagar deudas. Si este reparto no te funciona, puedes probar 60/20/20 o cualquier ajuste que mantenga al menos una parte para el ahorro. Lo importante es separar esa parte apenas recibas tu sueldo, no al final del mes.
Ahorra con el redondeo y micro-transferencias
Otra técnica sencilla es el ahorro con redondeo o aportes pequeños automáticos. Muchas apps y bancos permiten que cada vez que compras algo, el importe se redondee y el “sobrante” vaya a una cuenta de ahorro.
Puedes empezar con transferencias de pequeñas sumas, incluso unos pocos pesos o monedas por compra. Aunque estos montos parecen mínimos, con el tiempo suman una cantidad importante sin que lo sientas. Un consejo útil es revisar cada pocos meses cuánto se ha juntado y, si puedes, aumentar el monto poco a poco. Automatizar este proceso lo hace más fácil y sostenible.
Haz rendir más tu dinero día a día
Hacer que tu dinero rinda más cada día no es cuestión de magia. Son hábitos y pequeños trucos que, juntos, pueden darte más valor sin tener que recortar todo lo que disfrutas. Se trata de mirar con lupa tus gastos cotidianos y aprovechar mejor cada opción.
Trucos prácticos para pagar menos en servicios y compras
El truco principal es comparar precios y buscar siempre la mejor opción antes de comprar o contratar servicios. No hay que conformarse con la primera oferta ni con la tarifa habitual de luz, gas o internet.
Muchas familias logran reducir gastos revisando una vez al año los contratos de servicios. Por ejemplo, cambiando a focos LED o reduciendo el consumo en horas punta, puedes ahorrar cada mes. Renegociar o cambiar de proveedor es otra estrategia útil, y hay quien elige hacer sus compras grandes a fin de mes aprovechando rebajas y promociones.
Una parte del ahorro real viene simplemente usando solo lo necesario. Puedes bajar el gasto de agua, energía o datos móviles con pequeños cambios de hábito que casi no afectan tu comodidad.
Cómo aprovechar apps y descuentos sin caer en trampas
Las apps y cupones pueden ayudarte a ahorrar, pero hay que usarlas con cabeza. Lo primero es tener claro lo que realmente necesitas antes de dejarte llevar por promociones llamativas.
Los expertos sugieren hacer una lista antes de usar apps de descuentos, para evitar compras impulsivas que solo aumentan el gasto. Revisa siempre las condiciones: muchas ofertas solo aplican si compras más de lo que planeabas. Aprovecha los descuentos en productos que necesitas de verdad, y desconfía de las promociones que te empujan a llenar el carrito sin motivo.
Ahorra para emergencias sin agobiarte
A nadie le gusta pensar en emergencias, pero tener un pequeño colchón da mucha tranquilidad. No necesitas juntar una gran suma de golpe. De hecho, lo mejor es empezar con metas pequeñas y a tu propio ritmo.
Fondo de emergencia adaptable a tu realidad
Un fondo de emergencia es dinero reservado solo para imprevistos, como una enfermedad o una reparación urgente. No tiene que ser enorme desde el inicio. Con ahorrar lo equivalente a uno o dos meses de tus gastos básicos, ya estás avanzando más que la mayoría.
Si tu ingreso es justo, juntar una suma más pequeña, incluso una semana de gastos, es útil. Puedes aprovechar cualquier ingreso extra, como devoluciones de impuestos, bonos o ayudas familiares, para sumar a tu fondo. Lo más importante es que ese dinero esté separado de lo que usas a diario y que solo lo toques cuando sea una emergencia real.
Automatiza tu ahorro para no saltártelo
Automatizar significa programar que una parte de tu dinero se pase automáticamente a tu fondo de emergencia cada mes, semana o quincena. Así no tienes que pensarlo ni tentar la suerte gastando ese dinero primero.
Muchos bancos y apps permiten programar transferencias pequeñas y regulares. No importa si solo puedes guardar una cantidad mínima, lo que cuenta es la constancia. Así, poco a poco, tu fondo irá creciendo sin agobiarte ni tener que recordarlo cada vez.