¿Cómo organizar tus finanzas personales desde cero?
Cómo organizar mis finanzas fácil: aprende a gestionar ingresos, controlar deudas y construir un ahorro que sí funciona. Empieza hoy.
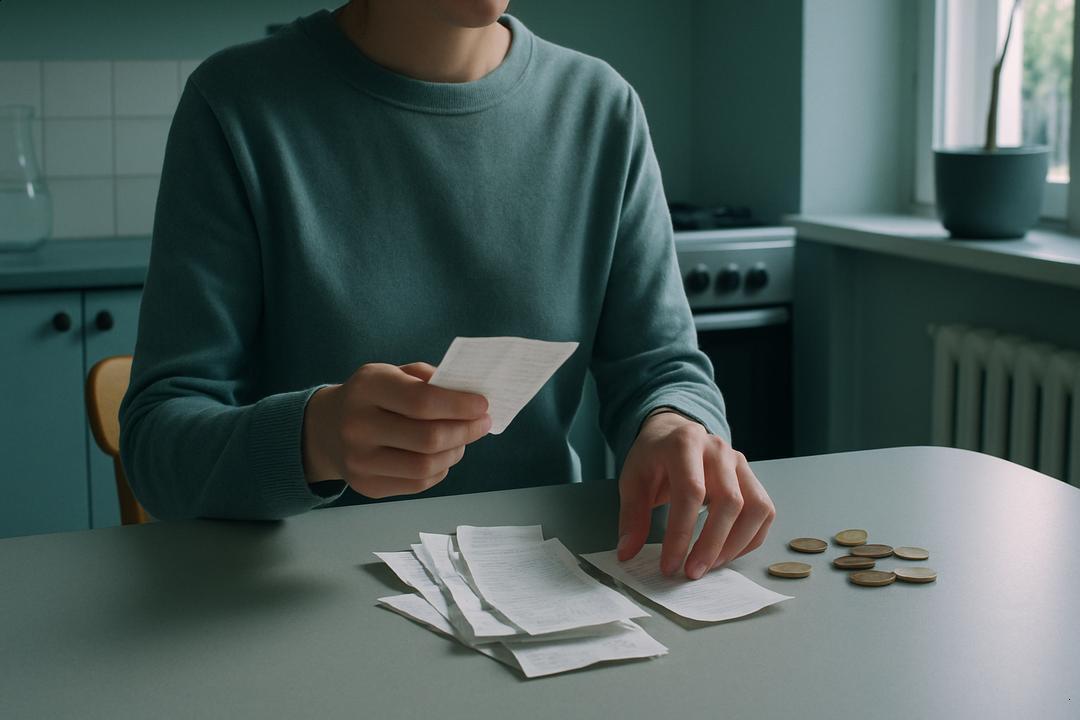
¿Te ha pasado que cobras y a los pocos días no sabes en qué se fue el dinero? Para muchos, organizar las finanzas personales suena complicado, casi como aprender un idioma nuevo. Pero en realidad, se trata más de pequeñas decisiones diarias que de fórmulas secretas.
Hoy, preocuparse por cómo organizar mis finanzas se ha vuelto común. Según organizaciones de educación financiera, la mayoría de las personas quiere mejorar su gestión de dinero, pero no sabe por dónde empezar. La falta de control suele generar estrés y dificultades para ahorrar, y esto puede afectar tu bienestar mucho más de lo que imaginas.
Hay cientos de consejos dando vueltas: de apps complejas a dietas financieras imposibles. Muchas soluciones fallan porque no se adaptan a la vida real de quienes tienen ingresos variables, gastos familiares o enfrentan imprevistos.
En este artículo vas a encontrar un plan práctico, paso a paso. Nada de trucos mágicos ni tecnicismos. Solo herramientas útiles y realistas para que puedas tomar el control sin importar tu punto de partida. Empecemos juntos este camino hacia unas finanzas más tranquilas y organizadas.
Haz las cuentas claras: ingresos y gastos en orden
Organizar tus finanzas no es tan complicado como parece. Lo más importante es tener claro cuánto entra y sale cada mes. Entender estos dos números te ayuda a tomar decisiones más tranquilas, sin tantos sustos al final del mes.
Por dónde empezar si nunca has hecho un presupuesto
Si nunca has hecho un presupuesto, lo básico es poner en papel todos tus ingresos y gastos. No necesitas usar aplicaciones ni plantillas complicadas, solo una hoja y un lápiz. Empieza con la suma de tus ingresos mensuales totales y después anota todos tus gastos, incluso los más pequeños.
Mucha gente se sorprende cuando hace esto por primera vez, porque la mayoría subestima cuánto gasta realmente. Según varias guías financieras, la diferencia entre lo que creemos gastar y lo real puede ser del 20% al 30%. Un truco práctico es anotar cada gasto durante una semana: desde el café que compras hasta el pasaje del bus. Así podrás ver a dónde se va tu dinero.
Dividir tus gastos en dos grupos ayuda mucho: gastos fijos (como el alquiler o el internet) y variables (comida fuera, entretenimiento, compras impulsivas). Esto hace más sencillo ver en qué se puede recortar si hace falta.
Errores comunes al calcular gastos mensuales
Uno de los errores más frecuentes es olvidarse de esos gastos pequeños o irregulares, como cumpleaños, suscripciones o reparaciones. También mucha gente no toma en cuenta gastos que solo aparecen de vez en cuando, como renovar documentos o pagar una cuota escolar.
Otra trampa común es no distinguir entre gasto fijo y gasto variable, lo que hace difícil saber qué se puede ajustar. Para evitar estos errores, revisa tu presupuesto cada mes. Haz una “revisión mensual sencilla”: compara lo que planeabas con lo que en verdad gastaste y ajusta para el mes siguiente. Así poco a poco tendrás más control y menos sorpresas.
Ponle límites a tus deudas y aprende a priorizarlas
Hablar de deudas puede dar miedo, pero definir límites te ayuda a tenerlas bajo control. No todas las deudas son iguales, y saber priorizarlas es clave para avanzar.
Cómo diferenciar entre deudas saludables y peligrosas
No toda deuda es mala. Deuda saludable es la que usas para invertir en algo útil, como un hogar o tu educación. Esta deuda puede ayudarte a crecer o mejorar tu situación, porque financia activos o ingresos futuros.
En cambio, una deuda peligrosa se usa para pagar cosas cotidianas, como supermercado o salidas, usando una tarjeta de crédito con saldo alto. Este tipo de deuda suele crecer rápido, porque cobra mucho interés y no te deja nada útil a largo plazo. En México y otros países, expertos aconsejan que no dediques más del 30% de tus ingresos a pagar deudas.
Un ejemplo fácil: una hipoteca es deuda saludable si puedes pagarla sin poner en riesgo lo básico de tu vida. Comprar ropa o tecnología a meses, si no puedes liquidarlo pronto, puede convertirse en una deuda peligrosa.
Estrategias prácticas para reducir lo que debes
Para empezar a bajar tus deudas, haz una lista con todo lo que debes. Paga siempre lo mínimo en cada una para evitar recargos.
Luego, elige un método fácil de seguir. El método avalancha consiste en pagar primero la deuda con el interés más alto. El método bola de nieve es pagar primero la deuda más pequeña y así sentir avances rápidos. Ambos funcionan; elige el que más te motive.
No uses otra deuda para pagar lo que debes, y trata de no endeudarte más mientras reduces tus pagos. Si puedes, recorta algunos gastos y usa cualquier ingreso extra para abonar directamente a alguna deuda. Un cambio pequeño hoy puede significar tranquilidad para el futuro.
Construye el hábito del ahorro (incluso si tu presupuesto es justo)
Ahorrar puede parecer difícil, sobre todo cuando no sobra mucho. Pero hacer del ahorro un hábito, en vez de un sacrificio, es la clave para empezar y mantenerse.
Métodos sencillos para empezar a ahorrar sin frustración
Puedes comenzar a ahorrar aunque tu presupuesto sea justo. Lo más importante es guardar una cantidad fija cada vez que recibes dinero, por pequeña que sea. A esto se le llama “pagarte a ti primero”.
Un método práctico es el redondeo: si una compra cuesta 43, ahorra los 7 que faltan para llegar a 50. Muchas personas también guardan el cambio físico en un frasco y lo revisan cada mes. Automatizar tu ahorro, aunque sea con montos pequeños, ayuda a crear el hábito sin que lo sientas pesado. Recuerda que menos del 45% de los adultos en América Latina ahorran regularmente, así que cada paso cuenta.
Errores de ahorro que puedes evitar desde el inicio
Un error común es querer ahorrar demasiado y terminar frustrado. Intentar guardar una gran parte de tu ingreso desde el inicio puede hacer que abandones rápido el plan. Mejor, empieza poco a poco.
Tampoco uses el ahorro como castigo ni te sientas mal si no puedes aportar mucho algunos meses. Los expertos sugieren metas pequeñas y celebrar cada logro alcanzado. Si puedes, haz tu ahorro automático para no olvidarlo y adapta el monto si cambian tus gastos. Lo importante es no rendirse y seguir construyendo el hábito cada día.
Haz de la revisión financiera tu nuevo hábito
Vigilar tus finanzas no es tarea de un solo día. Revisarlas de forma regular es como checar tu salud, solo que con tu dinero. Así reaccionas antes si las cosas cambian o detectas algo que no cuadra.
Revisar tu dinero en ciclos cortos: por qué importa
Ver tu situación financiera cada semana o quincena te ayuda a no perder de vista tu meta. Muchas personas que revisan su presupuesto cada semana logran llegar a sus objetivos el doble de veces que quienes lo dejan para después, según un estudio internacional.
No necesitas métodos complicados. Puedes hacer una lista simple en papel o usar una app gratis. Así captas errores a tiempo y puedes corregirlos antes de que te cuesten caro. Un ejemplo: si ves que gastaste más en comida un mes, puedes ajustar el resto de tus gastos rápido.
Cómo ajustar tu sistema cuando la vida cambia
La vida cambia, y tus finanzas también. Si pierdes tu empleo, aumentan tus gastos, o sucede algo importante en tu familia, tu sistema de dinero debe cambiar contigo.
Expertos sugieren revisar tus metas y presupuesto al menos cada tres meses, y también cuando pase algo grande en tu vida. Por ejemplo, si tienes un bebé o consigues un ingreso extra, toca hacer cuentas nuevas y ver si hay que recortar o mover algo. Lo fundamental es no quedarte con un sistema antiguo cuando tu realidad ya cambió.