Metas financieras: cómo establecer objetivos y cumplirlos
Metas financieras claras pueden cambiar tu vida. Descubre cómo definir, organizar y lograr tus objetivos personales con tranquilidad y enfoque.
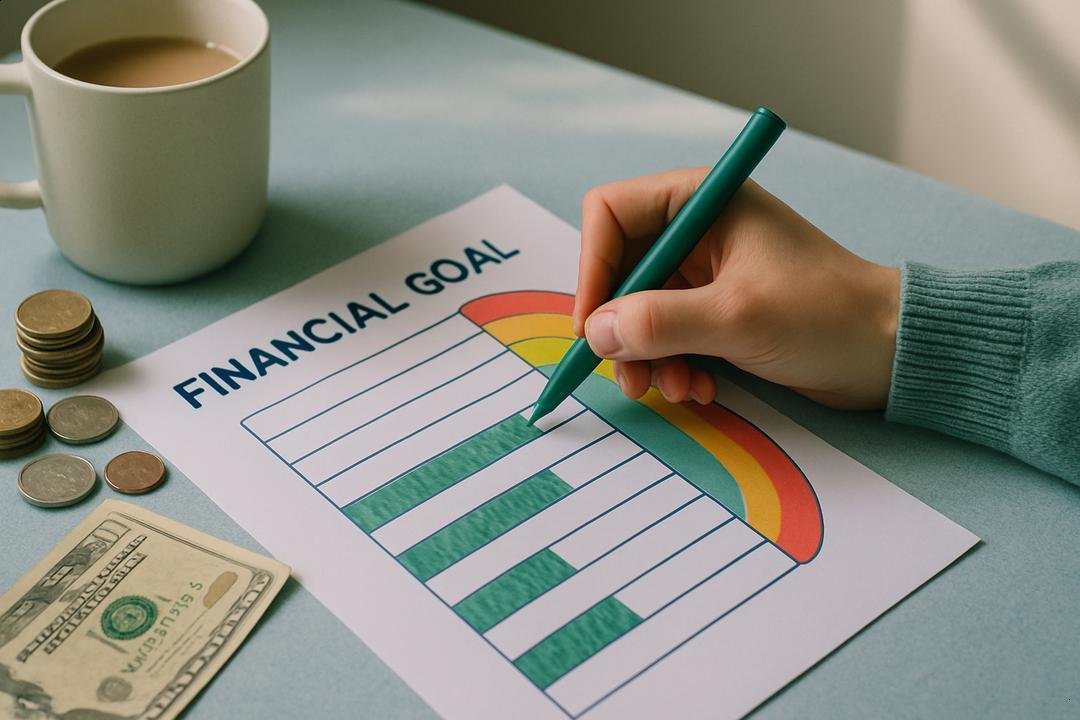
¿Te ha pasado que sueñas con ahorrar, salir de deudas o comprar algo especial, pero no sabes por dónde empezar? Todos queremos lograr más con nuestro dinero, pero sin una dirección clara, esas ganas suelen quedarse en buenas intenciones.
Para muchas personas, establecer metas financieras es un desafío real. Diversos estudios muestran que la falta de objetivos claros es una de las principales razones por las que el ahorro o el control de gastos se complican. Fijar metas realistas ayuda a tomar el control de tus finanzas y reduce el estrés que produce la incertidumbre económica.
El problema es que los típicos consejos para “ahorrar más” suelen ser vagos o imposibles de seguir en la vida diaria. Si solo te enfocas en soluciones rápidas, es fácil perder la motivación o desanimarte si fallas en el intento.
En este artículo encontrarás un enfoque práctico paso a paso para definir, organizar y cumplir tus metas financieras, usando métodos probados y realistas. Te mostraré trucos fáciles para personalizar tus objetivos y mantenerte motivado, aunque tu presupuesto sea justo. Al terminar, tendrás una guía clara y comprensible para llevar tus metas a la acción.
¿Qué son las metas financieras y por qué importan?
Las metas financieras pueden parecer algo lejano, pero en realidad están presentes en muchas decisiones de tu vida diaria. Si alguna vez pensaste en ahorrar para un regalo o juntar dinero para saldar una deuda, ya has sentido la importancia de tener objetivos claros en tus finanzas.
Diferencia entre metas y sueños
Un sueño es un deseo, algo que imaginas para el futuro pero que no tiene un plan detrás. Una meta financiera es diferente porque la puedes poner en acción: defines cuánto dinero necesitas, para qué lo quieres y en cuánto tiempo. Por ejemplo, no es lo mismo pensar “quiero viajar algún día” que decidir “viajaré a la playa dentro de 12 meses y necesito ahorrar 1,000 pesos para lograrlo”.
Expertos recomiendan transformar los sueños en metas concretas. Esto se logra cuando escribes tu objetivo, defines una cantidad y eliges una fecha límite. De esa forma, el sueño se convierte en una meta que puedes alcanzar paso a paso.
Un consejo práctico: toma uno de tus sueños y trata de escribirlo como una meta concreta. Solo ese cambio puede acercarte mucho más a cumplirlo.
Tipos de metas: corto, mediano y largo plazo
Las metas financieras se pueden dividir según el tiempo que te tomará cumplirlas. Las de corto plazo suelen cumplirse en menos de un año, como ahorrar para material escolar o saldar una pequeña deuda. Las de mediano plazo se logran en uno a cinco años, por ejemplo, juntar dinero para una moto o renovar la casa. Por último, las de largo plazo pueden tardar más de cinco años, como comprar una vivienda o ahorrar para el retiro.
Estudios y guías financieras recientes sugieren que organizar tus metas en estos tres plazos te ayuda a priorizar y evitar frustraciones. Así es más fácil saber qué puedes empezar ya y qué requiere más planeación.
Un tip útil: haz una lista de tus metas según el tiempo que te tomará lograrlas. Así sabrás por dónde comenzar y podrás medir tu avance poco a poco.
Cómo definir metas financieras realistas y alcanzables
Poner una meta financiera por escrito no es lo mismo que solo tenerla en la cabeza. Si quieres lograrlo, lo mejor es elegir un método claro y asegurarte de que el objetivo se adapte de verdad a tus posibilidades.
El marco SMART: En qué consiste
La forma más común de definir metas es con el método SMART. Significa que tu meta debe ser específica, medible, alcanzable, relevante y tener un plazo límite. Esto ayuda a evitar objetivos vagos como “quiero ahorrar”, y los convierte en planes claros. Por ejemplo: “Ahorrar 3,000 pesos en 8 meses para una computadora de trabajo” tiene todos estos elementos.
Expertos recomiendan anotar tu meta, revisar si puedes medir el avance y preguntarte si es realista según tu propio presupuesto. Si no puedes cumplir el plan, puedes ajustar la cantidad a ahorrar o el plazo, pero no es necesario abandonar la meta.
Ejemplos prácticos para distintos ingresos
Para alguien con ingresos bajos, una meta realista podría ser guardar una pequeña cantidad cada mes en un fondo de emergencia. Por ejemplo, apartar 50 pesos al mes ayuda a crear un colchón para imprevistos. Si tu ingreso es medio, puedes plantearte juntar una cantidad mensual para la inicial de una moto o casa. Con un ingreso más alto, tiene sentido ahorra o invertir una parte cada mes, pero siempre ajustando el monto a lo que realmente puedes mantener en el tiempo.
Si después de revisar cuentas notas que la meta no cabe en tu presupuesto, ajusta el monto o extiende el plazo. La clave es adaptar el objetivo a tu realidad y no darse por vencido.
Estrategias para organizarte y avanzar hacia tus objetivos
Llevar tus finanzas en orden te da tranquilidad y te ayuda a no perder el rumbo. El secreto está en usar herramientas sencillas y una rutina clara para no dejar tus metas olvidadas entre pagos y gastos del día a día.
Herramientas simples para llevar control
La forma más fácil de saber si avanzas hacia tu meta es anotar tus ingresos, gastos y ahorros. Puedes hacerlo con lápiz y papel, una hoja de cálculo o usar una aplicación sencilla en el celular. Incluso mucha gente sigue usando sobres de papel para guardar el dinero separado por objetivo.
Registrar cada gasto y revisar el saldo una vez por semana ayuda a no desviarte. Si prefieres lo digital, existen aplicaciones gratuitas que generan gráficos para ver en qué gastas más. Elige la herramienta que te cause menos estrés y sé constante revisando tu avance cada mes.
Un buen consejo es juntar tus recibos y todo gasto del día en un sobre o hacer una foto para recordarlo, así no olvidas nada.
Cómo priorizar entre ahorro, pago de deudas e inversiones
A veces parece imposible hacer todo a la vez, pero hay formas de decidir bien. La mayoría de expertos recomienda pagar primero las deudas con intereses altos, como tarjetas, porque pueden crecer mucho en poco tiempo. Después de cubrir gastos básicos, aparta un monto fijo para ahorro, aunque sea poco.
Si logras tener un fondo de emergencia y tus deudas están bajo control, puedes pensar en invertir. Una práctica común es la regla 50/30/20: usa el 50% del ingreso en necesidades, el 30% en deseos y el 20% para ahorro o deudas.
Cada camino es distinto: si este mes solo puedes ahorrar una cantidad pequeña, no importa. Lo importante es avanzar, aunque sea poco a poco, y revisar tu progreso cada mes para ajustar lo necesario.
Superar obstáculos y mantener la motivación
No todo sale perfecto cuando quieres ahorrar o pagar deudas. Lo normal es encontrar momentos difíciles. Lo importante es tener herramientas para retomar el rumbo y no perder la ilusión de lograr tus metas.
Qué hacer si te desvías del plan
Si en algún mes gastaste más de la cuenta o no pudiste ahorrar, no lo veas como un fracaso. Muchos expertos coinciden en que lo mejor es revisar qué pasó y ajustar tu plan para el siguiente mes. Analiza tus gastos, identifica los imprevistos y define un pequeño paso para volver a avanzar.
Por ejemplo, si dejaste de ahorrar una quincena, intenta guardar una parte más pequeña la siguiente vez. Lo importante es volver a comenzar, aunque sea con poco, y reconocer el esfuerzo.
Redefinir objetivos sin juzgarte
Las metas financieras no son rígidas. Si tu situación cambia o sientes que el objetivo fue muy ambicioso, está bien modificarlo. Los especialistas aconsejan ser flexible: ajusta el monto o el plazo en vez de rendirte.
Un truco que muchos encuentran útil es celebrar cada avance, por pequeño que sea. Anotar tus logros y darte un gusto sencillo puede mantener tu motivación alta, incluso si el proceso es más lento de lo pensado.