Reclamación de un seguro en México: qué pasos seguir
Reclamación de seguro: descubre los pasos clave en México para hacerlo eficaz, qué documentos preparar y cómo evitar errores comunes.
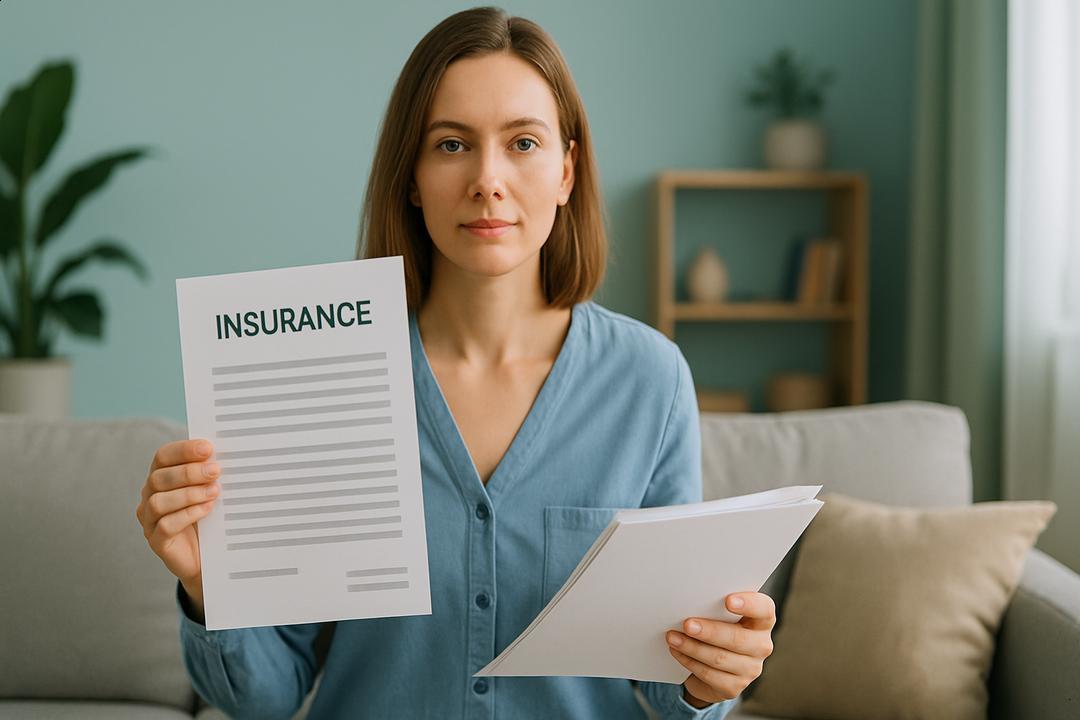
Imagina que después de un accidente o daño inesperado, confías en que tu seguro será tu respaldo. Pero al intentar hacer una reclamación, te encuentras con trámites, dudas y cierta incertidumbre sobre qué pasos seguir. ¿Te suena familiar? No eres el único.
La reclamación de seguro es una de las consultas más repetidas en México y ha tomado especial relevancia porque cada año crece el número de personas que deben enfrentar este proceso. Muchos descubren que no tener clara la ruta puede significar demoras, rechazos e incluso perder un derecho legítimo. Reclamar bien es más que “llenar papeles”: es proteger tu economía y cuidar tu tranquilidad.
La mayoría busca respuestas rápidas o confía en consejos poco claros, lo que a menudo termina en errores o expectativas irrealistas. Hay matices legales, requisitos documentales y plazos que no siempre se explican en los folletos del seguro ni en las publicaciones genéricas en internet.
En este artículo encontrarás una guía práctica y directa, pensada para explicar de manera sencilla el proceso de reclamación de seguro en México. Cubriremos desde los documentos que necesitas, a dónde acudir y cómo evitar errores comunes, para que enfrentes este reto con confianza y mejores tus posibilidades de éxito.
¿Qué es una reclamación de seguro y por qué es crucial conocer el proceso?
Hacer una reclamación de seguro puede parecer complicado al inicio. Sin embargo, conocer en qué consiste y distinguir los conceptos te ayuda a actuar rápido y defender lo que te corresponde.
Diferencia entre reclamación, siniestro y póliza
Una reclamación es la solicitud que haces a tu aseguradora para que te pague o repare un daño tras un siniestro. El siniestro es el evento inesperado, como un accidente o robo, que está cubierto en tu contrato de seguro. La póliza es el documento donde se establecen las condiciones y coberturas de tu seguro.
Por ejemplo, si sufres un choque en auto, el siniestro es el accidente, la póliza explica lo que tu seguro cubre y la reclamación es el trámite que inicias para pedir la indemnización. Es importante hacer el aviso del siniestro rápidamente. En muchos casos, las compañías establecen un plazo de siete días para notificarles. Si te retrasas, podrías perder el derecho al apoyo.
Un tip útil: guarda tus documentos y la póliza en un lugar accesible, así puedes responder rápido ante cualquier emergencia.
Importancia de conocer tus derechos como asegurado
Conocer tus derechos como asegurado evita abusos y malos ratos. Tienes derecho a recibir información clara, a reclamar si no estás de acuerdo con la valoración y a que tu caso sea atendido sin demoras injustificadas.
En México, si no recibes una respuesta justa del servicio de atención al cliente de la aseguradora, puedes acudir al defensor del asegurado para que revise tu caso. Cada vez más personas usan esta vía, ya que en los últimos años han aumentado las reclamaciones en el país.
Un consejo: si tu reclamación tarda o la respuesta no te convence, escribe todo de forma clara, guarda copias de tus comunicaciones y pregunta siempre por los plazos para obtener una solución. Así tendrás más control en el proceso y menos posibilidades de errores.
Documentos y pruebas: lo que necesitas antes de empezar tu reclamación
Antes de iniciar una reclamación, necesitas tener lista toda la documentación necesaria. Esto te ahorrará tiempo y dolores de cabeza si la aseguradora te pide pruebas rápidamente.
Lista básica de documentos requeridos
Para cualquier reclamación, ten a la mano tu póliza de seguro, facturas o recibos, comprobantes de pago y una copia de la reclamación que hayas hecho por escrito. Si tienes fotos o videos del daño, inclúyelos también, junto con correos o mensajes intercambiados con la aseguradora.
Personas expertas en el tema sugieren guardar estos documentos, tanto digitales como físicos, por al menos seis años. Además, anexa siempre una cronología breve de lo que sucedió y el importe que solicitas.
Un ejemplo: si tuviste un daño en casa, guarda las fotos del daño, el presupuesto de reparación y copia del correo donde reportaste el incidente.
Consejos para lograr una documentación clara y ordenada
Usa carpetas para separar tipos de documentos: contratos, pagos, imágenes y mensajes. Da nombre a cada archivo, como “factura_reparacion_2024-11-20.pdf”. Así encuentras todo fácil y rápido.
Haz un inventario sencillo de anexos. Presenta los hechos en orden, desde el daño hasta la reclamación. En tus fotos, muestra vista completa y detalles. Los mensajes y correos deben ir en orden de fechas y especificar quién los envió y recibió.
Este método no solo evita perder papeles importantes, también demuestra a la aseguradora que tienes todo bajo control y facilita que tu caso avance más rápido.
Cómo presentar tu reclamación paso a paso: del contacto inicial a la negociación
Seguir un orden en tu reclamación te ayuda a no perder tiempo ni derechos. Aquí va el camino típico que sigue la mayoría en México.
A quién debes acudir primero y en qué plazo
Lo primero es avisar a tu aseguradora de lo ocurrido, casi siempre por teléfono o en línea, y después presentar tu reclamación por escrito dentro del plazo que señala tu póliza, que suele ser de siete días después del siniestro.
Para estar seguro de que tu trámite avanza, solicita un acuse de recibo o número de folio. Así puedes comprobar que la aseguradora recibió tu mensaje, incluso si después hay retrasos. Un ejemplo común: alguien reporta un choque al call center y lleva sus documentos al servicio de atención al cliente para iniciar el trámite formal.
Un buen consejo es guardar siempre copia de todo lo que entregas y las fechas. Si puedes, pide respuesta por escrito.
Qué hacer frente a una negativa o respuesta insatisfactoria
Si la aseguradora niega o no responde a tu reclamación, tienes derecho a impugnar. Puedes acudir al defensor del asegurado o a la instancia de protección al consumidor. Presenta toda la documentación y explica por qué no estás de acuerdo con la decisión.
En muchos casos recientes, las personas logran un acuerdo mejor tras presentar la queja ante el defensor del asegurado. Hazlo siempre por escrito y conserva copia de tu reclamación y las respuestas que recibas.
Un consejo práctico: si no ves avance tras quince días, envía un recordatorio escrito y registra la fecha. Esto demuestra tu interés y puede acelerar la solución.
Errores comunes y soluciones: cómo aumentar tus posibilidades de éxito
Incluso con buena voluntad, muchas reclamaciones fallan por errores simples o por no saber negociar. Saber cuáles son los errores frecuentes y cómo evitarlos puede darte una gran ventaja.
Errores frecuentes en la reclamación de seguros
Uno de los errores más comunes es presentar documentos incompletos o fuera de plazo. No leer la póliza a fondo o no explicar claramente el siniestro también genera rechazos.
En los últimos años, ha crecido un 28% el número de reclamaciones, y muchos repiten los mismos fallos: no tener copia de los papeles, enviar la información por canales equivocados o no preguntar por los motivos del rechazo. El tip esencial es revisar dos veces toda la información antes de enviarla.
Tácticas efectivas para negociar y resolver conflictos
Cuando la aseguradora pone trabas, la clave está en negociar con datos y calma. Pedir siempre una explicación escrita de cualquier decisión ayuda a que todo quede claro y da fuerza a tu argumento.
Si tienes dudas sobre la valoración que te ofrecen, puedes solicitar un peritaje externo o la opinión de un tercero. Hay casos donde las personas insisten, reenvían los documentos correctamente y logran una segunda revisión y una mejor respuesta. No tengas miedo de pedir que revisen tu caso mientras tengas argumentos y documentos en regla.