¿Cómo mejorar tu historial crediticio en México?
Historial crediticio en México: aprende cómo construirlo, corregir errores y mejorar tu score para acceder a mejores oportunidades financieras.
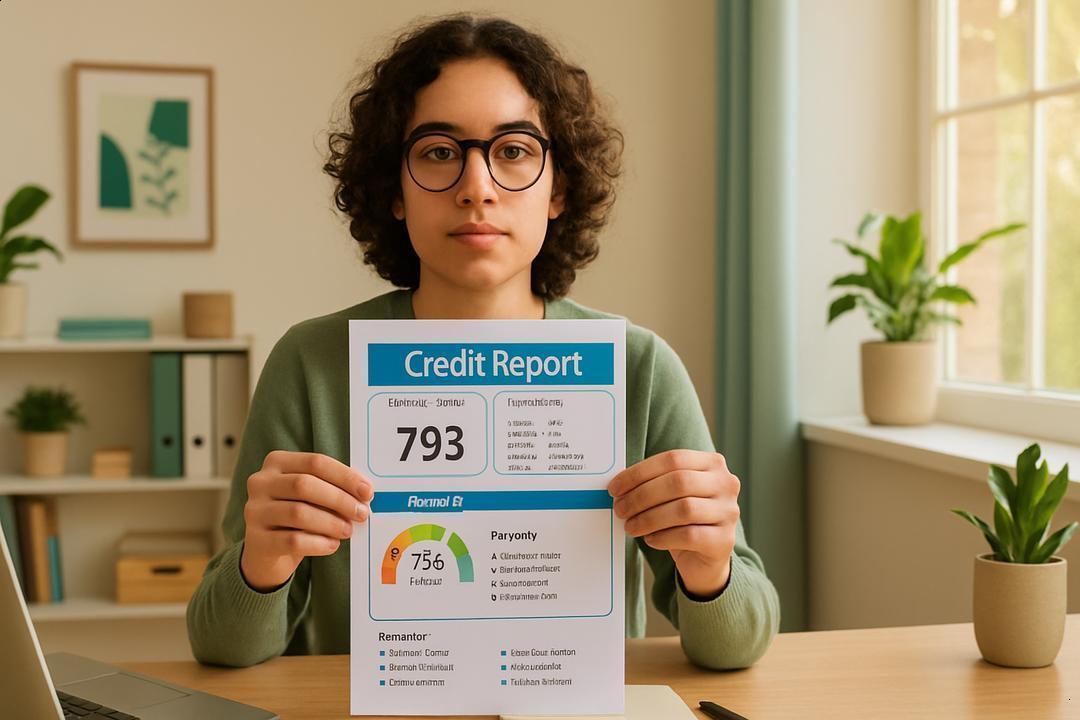
¿Alguna vez sentiste que tu historial crediticio es como una libreta de calificaciones para adultos? Puede que te preocupe ver qué tan bien, o no tan bien, te califican los bancos y financieras. Y si las palabras “buró” o “score” ya te hacen sudar, no estás solo.
La importancia del historial crediticio ha crecido en México. Hoy, incluso para rentar un departamento o sacar un teléfono, te lo pueden pedir. Muchos mexicanos se preguntan cómo empezar a construirlo, cómo evitar que se vea afectado al más mínimo atraso, o si es posible limpiar errores en el reporte. Los expertos señalan que este historial no solo refleja deudas o problemas, también registra tus buenos pagos.
Sin embargo, abundan mitos y consejos de dudosa utilidad. Hay quien dice que pagando todo de una vez tu historial “desaparecerá”, o que cancelar tarjetas te ayuda automáticamente. Estas ideas solo generan frustración y no solucionan los verdaderos obstáculos.
Por eso, aquí encontrarás una guía práctica y honesta para entender, consultar y mejorar tu historial crediticio en México, sin rodeos ni promesas mágicas. Descubre qué factores realmente importan y cómo dar pasos claros para acceder a mejores oportunidades financieras.
¿Qué es el historial crediticio y cómo funciona en México?
El historial crediticio puede sonar complicado, pero en realidad es una herramienta útil para tu vida. Te ayuda a acceder a mejores servicios y oportunidades cuando sabes cómo funciona.
Definición y diferencia entre historial y score
El historial crediticio es como una libreta donde se anotan todos los créditos que has tenido y si pagas a tiempo o no. El score crediticio, por otro lado, es una calificación que resume en un solo número cómo manejas tus deudas y pagos. En México, el score normalmente va de 400 a 850 puntos. El historial muestra los detalles y el score es solo el resumen, pero ambos cuentan para pedir créditos o contratar servicios.
Por ejemplo, si nunca has pedido crédito, tu historial estará vacío y será difícil que un banco te preste. En cambio, si has manejado bien tus pagos, eso se nota en tu score y te abre muchas puertas.
Un consejo práctico: revisa tu reporte de crédito al menos una vez al año. En México, puedes pedirlo gratis una vez cada 12 meses y así saber cómo estás.
Cómo se forma tu historial crediticio
Tu historial comienza la primera vez que solicitas un crédito, una tarjeta departamental, un plan de teléfono o incluso una compra a plazos. Cada mes, las empresas informan si pagaste a tiempo o te atrasaste. Incluso un pequeño atraso puede aparecer ahí.
El historial se nutre de varias fuentes: bancos, tiendas, financieras y servicios. Por eso, cualquier tipo de crédito ayuda a formar tu historial, no solo los grandes préstamos. Si alguna vez te atrasaste, esa información se queda un tiempo y afecta tu score.
Tip útil: aunque sea un crédito pequeño, úsalo bien y paga puntual. Así, poco a poco, tu historial irá creciendo y mejorando.
Por qué importa para tu vida financiera
El historial crediticio importa porque muchas empresas lo usan para decidir si te dan crédito, te rentan una casa o hasta para un empleo. Un buen historial te abre puertas y te puede ayudar a conseguir préstamos con intereses más bajos.
Incluso si hoy no planeas pedir un préstamo, tener un buen historial puede hacer que un imprevisto sea más fácil de enfrentar. Los especialistas coinciden: el historial no solo mide deudas, también refleja tus buenos hábitos financieros.
Consejo final: empieza a cuidar tu historial desde ahora, aunque sea con créditos pequeños. Esto te permitirá acceder a más y mejores oportunidades en el futuro.
Factores que afectan tu historial crediticio
Muchos factores influyen en tu historial crediticio. Algunos ayudan a mejorarlo y otros pueden hacerlo bajar, incluso sin que te des cuenta. Aquí te explico los principales y cómo puedes manejarlos.
Impacto de los pagos puntuales
Pagar a tiempo es la base para un buen historial y score crediticio. Los retrasos, aunque sean de solo unos días, pueden perjudicar tu puntuación, sobre todo si se repiten.
El reporte muestra tanto pagos cumplidos como atrasados, así que hasta un pequeño descuido queda registrado. Un consejo útil: domicilia tus pagos y activa recordatorios en tu celular para evitar olvidos. Si no puedes pagar todo, trata de cubrir al menos el pago mínimo antes de la fecha límite.
Nivel de endeudamiento y nuevas solicitudes
El nivel de endeudamiento se refiere a cuánto usas de tu crédito disponible. Si sueles acercarte al límite de tus tarjetas o créditos, tu score puede verse afectado, aunque pagues a tiempo. Mantener tu saldo debajo del 30% del límite ayuda mucho a proteger tu score.
Solicitar varios créditos en poco tiempo genera varias consultas en el buró y puede hacer parecer que necesitas dinero con urgencia. Mejor, compara las opciones antes de solicitar y no abras muchas cuentas nuevas de golpe.
Errores comunes que bajan tu score
Algunos errores frecuentes son atrasarse, usar siempre el límite total del crédito o abrir muchas cuentas nuevas sin necesidad. Otro gran problema es no revisar tu reporte y dejar pasar información incorrecta, como créditos que no solicitaste o pagos reportados como vencidos por error.
Pide tu Reporte de Crédito Especial y verifica que todo esté bien. Si ves un error, puedes reclamarlo y el buró tiene hasta 29 días naturales para darte respuesta. Guarda siempre los comprobantes de pago, pueden ayudarte si necesitas aclarar algún adeudo ya liquidado.
Cómo consultar y corregir tu historial en el buró
Consultar y corregir tu historial crediticio no es tan complicado como parece. Este proceso te ayuda a ver cómo te ven las financieras y permite detectar cualquier problema a tiempo. Aquí te cuento cómo hacerlo paso a paso.
Dónde y cómo obtener tu reporte gratis
Puedes pedir tu Reporte de Crédito Especial de forma gratuita una vez al año. Lo puedes hacer por internet, en el sitio del buró, por teléfono o en oficinas físicas.
El reporte muestra todas tus cuentas y su estado. Solo tienes que llenar una solicitud, presentar una identificación y seguir los pasos que te indiquen según el canal elegido. Un consejo útil es pedirlo cada año, incluso si no planeas pedir crédito pronto.
Qué hacer si encuentras un error
Si ves información que no corresponde, como una deuda que ya pagaste o un crédito que nunca solicitaste, puedes reclamar ante el buró de crédito. Presenta el reclamo por internet o presencialmente, anexando copias de tus comprobantes si tienes.
El buró está obligado a analizar tu caso y responderte en no más de 29 días naturales. Durante ese tiempo, la información reclamada aparece en revisión. Un ejemplo: si aparece un crédito ajeno, reclama de inmediato y da seguimiento al proceso hasta aclararlo.
Derechos ante el buró de crédito en México
La ley mexicana te protege: tienes derecho a pedir tu reporte gratis una vez al año, a reclamar errores y a que el buró corrija información en un plazo razonable. Nadie puede sancionarte por revisar tu propio reporte.
Si el resultado de tu reclamación no te convence, puedes añadir una “declarativa” al reporte explicando tu versión. Así, las empresas que lo revisen verán tu aclaración. Recuerda, mantener tus datos correctos es tu derecho y te ayuda a acceder a mejores servicios financieros.
Estrategias prácticas para mejorar tu historial crediticio
Mejorar tu historial crediticio es una meta alcanzable, aunque hoy te parezca difícil. Te comparto estrategias simples para que cada paso cuente y tu historial empiece a hablar bien de ti.
Consejos para pagos responsables
La clave es pagar siempre antes de la fecha límite. Así tu historial muestra puntualidad y confianza.
Puedes domiciliar los pagos o poner recordatorios en tu teléfono. Si tienes varios pagos por mes, trata de organizarlos en un solo día o justo después de recibir tu sueldo. Si alguna vez te atrasas, trata de ponerte al corriente lo más pronto posible; cada esfuerzo cuenta.
Cómo usar el crédito a tu favor
Usar el crédito en tu vida diaria te ayuda a crear historial. Lo importante es no gastar de más ni usar todo el límite de tus tarjetas.
Procura no usar más del 30% del crédito disponible. Por ejemplo, si tu tarjeta tiene un límite de 10,000 pesos, intenta no deber más de 3,000 al mes. También ayuda tener y manejar bien un par de créditos pequeños en lugar de uno solo muy grande.
Recuperarse después de un problema crediticio
Pasar por un bache financiero no significa que tu historial esté perdido para siempre. Si te atrasaste o caíste en mora, aún puedes recuperarte con pasos firmes.
Ponte en contacto con tus acreedores y negocia un plan de pagos realista. Una vez saldada la deuda, sigue usando el crédito pero en cantidades pequeñas y siempre cumpliendo los nuevos pagos. Con constancia, tu historial poco a poco mejorará y abrirá nuevas puertas.