Buró de Crédito en México: cómo consultar tu historial
Buró de Crédito: aprende cómo consultar tu historial gratis, entender tu score y protegerte contra errores con esta guía sencilla.
¿Alguna vez has sentido que tu historial crediticio es como una reputación secreta que puede abrirte o cerrarte muchas puertas? Entender el Buró de Crédito puede parecer complicado, pero es clave para tomar mejores decisiones financieras.
Para muchas personas en México, saber exactamente qué es el Buró de Crédito y cómo funciona es una de sus principales dudas al pensar en créditos, tarjetas o simplemente en su tranquilidad financiera. Los historiales y los scores pueden sonar intimidantes, pero son solo herramientas que reflejan cómo usas el crédito. La digitalización y las nuevas alertas lo han vuelto aún más relevante para quienes quieren evitar fraudes o controlar su salud financiera.
A veces se escucha que “estar en Buró” es algo malo, pero eso no es cierto. También abundan las soluciones rápidas para limpiar historiales, muchas veces poco confiables. El problema es que estos atajos suelen no resolver lo esencial: entender tu propio reporte, detectar errores reales y aprender cómo mejorar de forma duradera tu perfil crediticio.
En este artículo te llevo paso a paso por lo que realmente necesitas saber: qué es el Buró, cómo consultar gratis tu historial, qué hacer si hay errores y cómo tomar control de tu score. Todo explicado en un lenguaje claro, sin rodeos ni promesas mágicas, para que puedas tomar decisiones con más confianza.
¿Qué es el Buró de Crédito y cómo funciona en México?
El Buró de Crédito puede sonar complicado, pero en realidad es una de las piezas clave para entender tu salud financiera en México. Aquí conocerás qué es, cómo funciona y cuáles son las verdades y mitos más comunes sobre su reporte y score.
Diferencia entre historial de crédito y score
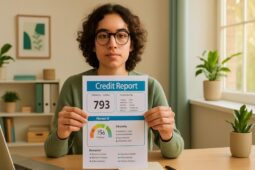
Tu historial de crédito es la lista completa de cómo has usado créditos, préstamos y tarjetas a lo largo del tiempo. Incluye pagos puntuales y retrasos, la cantidad que debes y las veces que has pedido créditos o servicios.
El score crediticio es un número que resume todo tu historial para mostrar, en un vistazo, tu nivel de confianza para los bancos y tiendas. Este puntaje puede cambiar según la puntualidad de tus pagos, cuánta deuda tienes comparada con tu límite y otros factores como cambios recientes en tus cuentas.
Cualquier persona que haya tenido una tarjeta de tienda, plan de teléfono o un préstamo aparece en el Buró de Crédito, aunque siempre pague a tiempo. Por ejemplo, si tienes una tarjeta departamental desde hace años y pagas cada mes, eso ya construye tu historial.
Un buen tip es revisar tu reporte gratis cada año. Esto ayuda a detectar errores o fraudes y a conocer tu puntaje real antes de pedir algún crédito importante.
Mitos comunes sobre el Buró de Crédito
Uno de los mitos más populares es que “estar en Buró” es malo. En realidad, casi todas las personas con algún crédito formal están registradas, y no es negativo. El Buró sólo recopila información, no toma decisiones sobre si te aprueban o no un préstamo.
Otro mito es que los registros negativos nunca se borran. Lo cierto es que, según la cantidad y el tipo de deuda, los registros pueden eliminarse después de cierto tiempo, por ejemplo, de uno a seis años en la mayoría de los casos.
Algunas personas creen que sólo se reportan los atrasos, pero también se registran los pagos puntuales y todos los créditos activos. Si siempre pagas a tiempo, eso puede ayudarte a tener un mejor score y más oportunidades de obtener nuevos créditos.
Mi consejo práctico: ignora promesas de borrar tu historial en días y revisa tú mismo tu reporte. Así evitas caer en fraudes y tienes el control de tu información.
Cómo consultar tu historial en el Buró de Crédito paso a paso
Saber cómo consultar tu historial puede darte tranquilidad financiera y ayudarte a detectar problemas a tiempo. No necesitas ser experto, solo seguir algunos pasos sencillos desde la comodidad de tu casa o acudiendo a una oficina autorizada.
Opciones gratuitas y de pago
Puedes pedir un Reporte de Crédito Especial gratis una vez cada 12 meses en el sitio oficial del Buró de Crédito. Si necesitas revisarlo de nuevo antes de que pase un año, hay un costo aproximado de $47 pesos mexicanos por acceso en línea.
Para solicitarlo, necesitas tener listos tus datos personales y detalles de algún crédito, como una tarjeta o préstamo, para verificar tu identidad. También está disponible el servicio Mi Score, que te da un número resumen de tu historial, por un costo aproximado de $58 pesos.
Un consejo útil: agenda la fecha en la que consultaste gratis, así puedes aprovechar ese derecho cada año y estar pendiente de cambios.
Cómo interpretar tu reporte de crédito
Al revisar tu reporte, toma en cuenta estos puntos clave: revisa si tus datos personales y la información de cada crédito son correctos. Pon especial atención a los pagos puntuales, atrasos o cuentas cerradas.
Las consultas muestran quién ha revisado tu reporte en el pasado y los créditos pagados pueden seguir apareciendo hasta seis años. Si ves un crédito desconocido o un posible error, puedes presentar una reclamación directamente con el Buró de Crédito y guardar toda la documentación relacionada.
Por ejemplo, si notas una deuda que ya liquidaste aún aparece activa, reúne los comprobantes y solicita una aclaración. Revisar tu reporte cada año ayuda a prevenir fraudes y a tener una mejor salud financiera.
¿Qué hacer si encuentras errores o fraudes en tu reporte?
Si alguna vez notas un error o un movimiento raro en tu reporte del Buró de Crédito, lo más importante es actuar rápido pero sin angustiarte. Existen pasos sencillos para reclamar y para protegerte de posibles fraudes.
Cómo presentar una reclamación
Si encuentras un error, lo primero es recolectar toda la evidencia que tengas, como recibos, estados de cuenta o tu identificación oficial. Puedes presentar tu reclamación directamente en el sitio del Buró de Crédito o hacerlo por escrito en una oficina autorizada.
De acuerdo con datos oficiales, el Buró tiene hasta 29 días naturales para darte una respuesta. Durante ese tiempo, te mantendrán informado del avance de tu caso por correo o teléfono. Por ejemplo, si ves un crédito que no reconoces, puedes adjuntar tu INE y comprobantes de pago para respaldar tu solicitud.
Un buen consejo es guardar todo el correo y la documentación hasta que tengas una solución clara.
Cómo protegerte de fraudes y alertas importantes
Para evitar fraudes, revisa tu historial al menos una vez al año y nunca compartas datos personales si te los piden por teléfono o redes sociales. Si sospechas que alguien ha usado tu identidad, solicita una alerta de fraude en el Buró de Crédito.
Estas alertas notifican a las instituciones financieras y pueden ayudarte a prevenir la apertura de créditos falsos a tu nombre. Muchos servicios ofrecen alertas automáticas por algún costo, pero puedes empezar haciendo revisiones regulares de tu reporte. Identificar movimientos extraños a tiempo es la mejor defensa.
Cómo mejorar tu historial y score crediticio
Mejorar tu historial y tu score es posible si te enfocas en algunos hábitos y evitas errores comunes. Aquí te cuento qué cambios puedes comenzar hoy y cuáles te traen mejores resultados a largo plazo.
Acciones a corto y largo plazo
Para subir tu score, lo más importante es pagar a tiempo y reducir lo que debes. Los expertos recomiendan usar menos del 30% de tu línea de crédito y no saturar tus tarjetas.
Cerrar cuentas que ya no uses también ayuda, siempre que estén en ceros. Si vas a pedir un nuevo crédito, hazlo solo cuando sea necesario, para no tener muchas consultas seguidas en tu historial.
Por ejemplo, si pagas la tarjeta antes de la fecha límite y no solo el mínimo, normalmente verás mejoras en tu score después de unos meses.
Errores comunes que pueden afectar tu score
Uno de los errores más graves es atrasarte en los pagos, aunque sea solo por unos días. Otro problema es usar todo el crédito disponible durante mucho tiempo, porque los bancos ven esto como señal de riesgo.
Solicitar varios créditos a la vez también puede bajar tu score temporalmente. Un consejo práctico: revisa tu reporte cada año para detectar errores o posibles fraudes y así mantener el control sobre tu historial.